
Calculateur tva marge : sécurisez vos profits immobiliers.

Tags: metiers-immobilier
L'essentiel à retenir : le régime de la TVA sur marge vous permet de calculer la taxe uniquement sur votre bénéfice réel et non sur le prix de vente total. Cette méthode évite une double taxation lors de la revente de biens acquis auprès de particuliers. En divisant votre marge TTC par 1,20, vous optimisez votre rentabilité fiscale sur chaque transaction.
Le régime de la TVA sur marge permet d'éviter une double taxation pénalisante lors de la revente de biens d'occasion ou de terrains à bâtir acquis auprès de non-assujettis. Pourtant, déterminer la base imposable exacte entre le prix d'achat et le prix de cession devient rapidement un exercice périlleux sans une méthodologie rigoureuse. Vous risquez souvent de commettre des erreurs de conversion qui impactent directement votre rentabilité nette ou votre conformité fiscale.
Cet article met à votre disposition un calculateur tva marge précis pour simplifier vos opérations. Nous allons examiner ensemble les règles de calcul et les mentions obligatoires pour sécuriser vos transactions immobilières et commerciales.
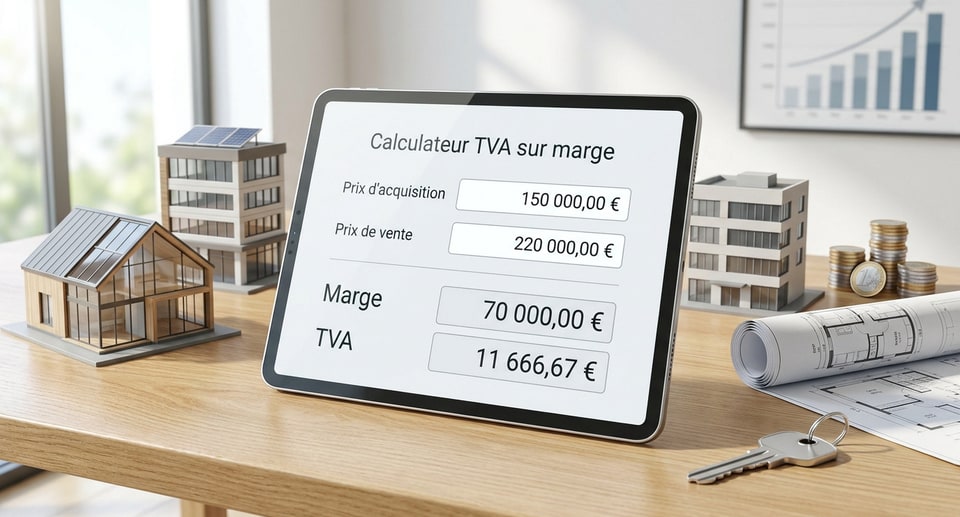
Calculateur de TVA sur marge
Calculez la base taxable, la TVA collectée et votre marge après frais, opération par opération ou en globalisation.
Marge TTC
70 000 €
Base HT taxable
58 333 €
TVA collectée
11 667 €
Résultat après frais
46 333 €
Opération positive après frais
Taux de marge sur les ventes : 18,5 %. La TVA est calculée uniquement sur la marge positive.
Point mort
194 400 €
Prix de cession minimum après frais.
Prix cible
280 976 €
Pour 15,0 % de marge.
Marge HT taxable
58 333 €
Montant avant les autres coûts.
Simulation indicative : l’éligibilité à la TVA sur marge, le prix d’acquisition retenu, les frais déductibles et la méthode de globalisation doivent être validés avec votre expert-comptable. La TVA ne doit pas être affichée séparément sur une facture relevant du régime de la marge.
Comment utiliser le calculateur de TVA sur marge ?
La TVA sur marge s'applique sur la différence entre le prix de revente et d'acquisition, soit un taux de 20 % pour les terrains à bâtir. Le calcul nécessite d'isoler le montant HT via le coefficient 1,20 pour identifier la taxe due.
La dernière info sur le coefficient mène directement à la saisie des données chiffrées dans l'outil.
Saisie des prix d'acquisition et de revente
Vous devez d'abord saisir votre prix d'acquisition exact, frais d'achat inclus si nécessaire. Cette donnée fondamentale constitue votre base de calcul initiale. Ce montant correspond précisément à la somme versée au cédant non-assujetti lors de l'achat.
Indiquez ensuite le prix de cession final de votre bien. Ce montant TTC global sert à définir la marge brute de l'opération. Soyez extrêmement rigoureux sur la précision des chiffres saisis ici.
Choisissez enfin le taux de taxe. Le taux standard s'applique souvent. Des spécificités existent pourtant selon la nature du bien.
Vérifiez les éléments suivants avant de valider votre calcul :
- Prix d'achat initial
- Prix de cession final
- Taux de TVA applicable
Interprétation du résultat fiscal obtenu
Analysez la marge brute affichée par votre calculateur. Elle représente la différence brute entre vos deux montants. Ce chiffre ne constitue pas encore votre bénéfice réel après impôts.
L'outil extrait ensuite la part de TVA collectée automatiquement. Ce calcul isole la taxe due pour simplifier vos futures déclarations. Cette étape s'avère déterminante pour votre gestion comptable. Vérifiez scrupuleusement ce montant calculé.
Définissez enfin votre bénéfice net après impôt. L'outil soustrait la taxe de votre marge brute initiale. Vous visualisez alors la rentabilité effective de votre projet immobilier ou commercial.
La marge nette constitue le véritable indicateur de performance après avoir honoré vos obligations fiscales envers l'État.
Pour affiner vos prévisions, consultez également le prix net vendeur.
Deux méthodes fiscales pour déterminer votre base imposable
Après avoir compris le fonctionnement de l'outil, il est nécessaire de choisir la méthode comptable adaptée à votre volume d'activité.
Application du système au coup par coup
Le régime de l'opération par opération traite chaque transaction de manière isolée. C'est la méthode la plus courante pour les transactions immobilières importantes et uniques. Vous calculez la taxe sur chaque bien.
Abordons la gestion des marges négatives. Si vous vendez à perte, aucune TVA n'est due. Cependant, vous ne pouvez pas compenser cette perte sur une autre vente. Chaque dossier reste indépendant fiscalement.
La formule de conversion est essentielle pour votre calcul. On divise la marge TTC par 1,20 pour obtenir la base imposable. C'est une opération mathématique simple mais indispensable. Le résultat donne la taxe exacte à reverser.
Vous devez surveiller votre régime fiscal pour rester en conformité. Ces règles s'appliquent strictement aux assujettis-revendeurs lors de la revente de biens d'occasion.
Utilisation de la méthode de globalisation
La globalisation s'adresse aux volumes importants d'activités. On additionne tous les achats et toutes les ventes du mois. Cette méthode convient aux revendeurs de petits lots fréquents et hétérogènes.
L'avantage majeur réside dans la compensation. Les pertes sur certains articles réduisent la base imposable globale. C'est un levier financier intéressant pour optimiser votre trésorerie mensuelle de manière efficace.
La régularisation annuelle des stocks est obligatoire. Il faut ajuster les chiffres en fin d'année. Cela garantit que la taxe payée correspond aux marchandises réellement vendues durant l'exercice comptable.
| Méthode | Application | Avantage principal |
|---|---|---|
| Coup par coup | Transactions uniques | Précision par dossier |
| Globalisation | Lots fréquents | Compensation des pertes |
Calcul de la TVA sur marge pour un terrain à bâtir
Au-delà des méthodes générales, le secteur immobilier impose des règles strictes, notamment pour les terrains destinés à la construction.
Spécificités des opérations immobilières complexes
Définir l'éligibilité du terrain à bâtir est votre première étape. Le statut fiscal dépend strictement de l'usage prévu. Un terrain devient à bâtir selon les documents d'urbanisme en vigueur localement.
Analysez ensuite l'achat auprès d'un particulier. Si votre vendeur n'est pas assujetti, le régime de la marge s'applique. C'est une condition sine qua non pour éviter la taxe sur le prix total. Soyez vigilant sur l'origine.
Précisez toujours le taux de droit commun applicable. La plus-value réalisée supporte généralement les 20 % habituels. Le calcul doit être rigoureux pour éviter tout redressement fiscal ultérieur.
Consultez ce guide sur l'agent commercial en BIC ou BNC pour le verdict fiscal. Votre rentabilité en dépend directement.
Prise en compte des frais et des travaux
Vous devez intégrer les coûts de viabilisation. Ces dépenses augmentent le prix de revient du bien. Elles réduisent mécaniquement la marge taxable finale lors de la revente.
Évoquez aussi les honoraires annexes. Les frais de notaire ou d'agence impactent votre rentabilité. Il faut savoir si ces frais sont déductibles de la base d'imposition.
Ajustez enfin selon les travaux de rénovation. Dans certains cas, les dépenses engagées modifient la nature du bien. Le régime fiscal peut alors basculer vers une taxation sur le prix total. Prenez conseil auprès d'un expert.
Chaque euro investi dans la valorisation du terrain doit être consigné pour justifier la diminution de la marge imposable.
Mentions sur facture et erreurs de calcul à éviter
Une fois le calcul finalisé, la dernière étape consiste à formaliser la transaction sans commettre d'impair administratif.
Inscription des mentions légales obligatoires
Vous devez impérativement respecter les mentions légales lors de l'édition de vos documents. La facture doit citer explicitement l'article du CGI correspondant. Cela informe précisément votre acheteur du régime fiscal appliqué.
Sous ce régime spécifique, le montant de la taxe ne doit jamais apparaître. Votre client règle alors un prix global. Aucun détail de TVA ne doit figurer sur le document final.
Pour être en parfaite conformité, vérifiez la présence des éléments suivants :
- Référence à l'article 297 A du CGI
- Mention "Régime particulier - Biens d'occasion"
- Absence de TVA apparente
Différence entre marge brute et taux de marque
Il est essentiel de dissocier votre rentabilité réelle de vos obligations fiscales. La marge brute représente un montant financier simple. Le taux de marque constitue votre ratio commercial pour fixer vos prix.
Utilisez systématiquement le bon coefficient pour vos conversions. Pour retrouver le montant hors taxes depuis le TTC, le calcul est précis. Une simple erreur de virgule fausserait totalement votre déclaration de TVA.
Validez toujours les données fournies par votre calculateur. Prenez le temps de relire vos saisies avant toute validation. Une inversion de chiffres modifie radicalement le résultat fiscal. Restez concentré sur chaque détail. Pour optimiser votre gestion, l'utilisation d'un logiciel comptable mandataire immobilier s'avère souvent judicieuse.
Maîtriser le calcul de la TVA sur marge garantit votre rentabilité en évitant la double taxation sur vos biens d'occasion ou terrains. Appliquez dès maintenant la méthode du coup par coup ou la globalisation pour sécuriser vos déclarations fiscales. Optimisez vos bénéfices futurs avec précision et sérénité.
FAQ : les questions les plus posées !
Comment fonctionne concrètement le calcul de la TVA sur marge ?
Le régime de la TVA sur marge consiste à collecter la taxe uniquement sur le profit réalisé lors de la revente, et non sur le prix de vente total. Pour obtenir le montant dû, vous devez soustraire le prix d'acquisition TTC du prix de cession TTC, puis diviser cette marge brute par le coefficient correspondant au taux de TVA (généralement 1,20 pour un taux à 20 %).
Ce mécanisme est particulièrement avantageux lorsque vous achetez un bien auprès d'un particulier ou d'un non-assujetti, car il évite une double taxation et permet de maintenir un prix de revente compétitif malgré l'impossibilité de déduire la TVA sur votre achat initial.
Quelle est la TVA applicable lors de la vente d'un terrain à bâtir ?
Pour un terrain à bâtir, l'application de la taxe dépend principalement de la qualité du vendeur. Si vous êtes un professionnel assujetti et que vous avez acquis le terrain auprès d'un particulier, la TVA s'applique généralement sur la marge. Le taux de droit commun est fixé à 20 %, calculé sur la différence entre votre prix de revente et votre prix d'achat.
Il est crucial de vérifier l'éligibilité du terrain selon les documents d'urbanisme locaux. Si le vendeur est assujetti et a appliqué la taxe sur le prix total, l'acquéreur pourra bénéficier de droits d'enregistrement réduits, tandis qu'une vente par un non-assujetti sera soumise aux droits de mutation classiques.
Quelles sont les mentions légales obligatoires à inscrire sur la facture ?
Lorsque vous utilisez ce régime spécifique, votre facture doit impérativement comporter les mentions légales informant l'acquéreur de la nature de la transaction. Vous devez citer l'article 297 A du Code Général des Impôts et ajouter la mention précise : « Régime particulier, Biens d'occasion ».
Une particularité essentielle réside dans l'affichage du prix : la TVA ne doit jamais apparaître de manière distincte sur la facture remise au client. Ce dernier paie un prix global TTC sans que le détail de la taxe collectée sur votre marge ne soit visible, préservant ainsi la confidentialité de votre rentabilité commerciale.
Quelle méthode choisir entre le calcul au coup par coup et la globalisation ?
Le choix dépend de votre volume d'activité et de la nature de vos biens. La méthode au coup par coup traite chaque vente de façon isolée, ce qui est idéal pour les opérations immobilières uniques. En revanche, la globalisation permet d'additionner tous vos achats et ventes sur une période (mois ou trimestre), offrant ainsi une compensation entre vos bénéfices et vos éventuelles pertes.
Notez toutefois que dans le système au coup par coup, une marge négative ne peut pas être compensée par une autre vente bénéficiaire. La globalisation est donc souvent privilégiée par les revendeurs traitant des lots fréquents de petits montants afin d'optimiser leur trésorerie et leur base imposable globale.
Quelle est la différence entre la marge brute et le taux de marque ?
Il ne faut pas confondre rentabilité fiscale et indicateurs commerciaux. La marge brute représente la différence monétaire simple entre vos prix d'achat et de vente. Le taux de marque, quant à lui, est un ratio calculé par rapport au prix de vente HT, vous aidant à définir vos prix pour atteindre un objectif de profit précis.
Pour vos déclarations, seul le montant de la marge brute TTC sert de base pour extraire la TVA due via le coefficient de conversion. Il est recommandé d'utiliser un logiciel comptable mandataire immobilier pour automatiser ces calculs et éviter toute erreur de saisie qui pourrait fausser votre résultat fiscal.
Articles du blog immobilier
Découvrez nos offres pour les professionnels de l'immobilier.Contactez-nous pour obtenir plus d’informations.
“La flexibilité de l'offre me permet d'être serein lorsque l'activité est plus calme.”